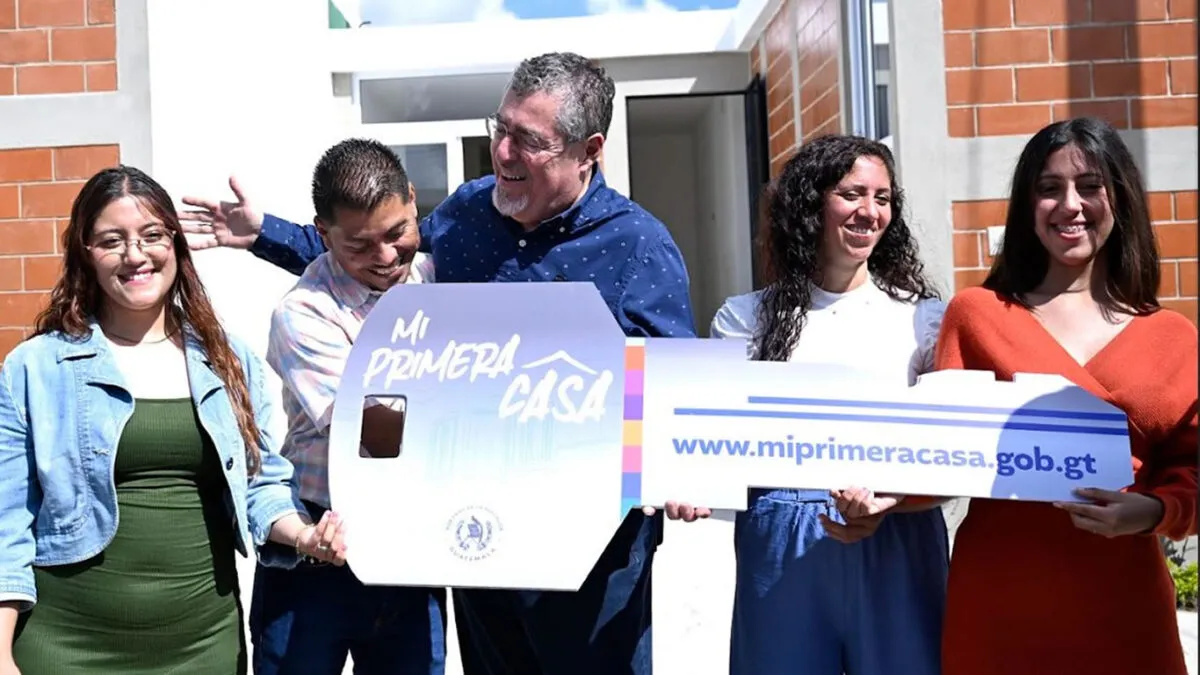
Mi Primera Casa en Guatemala: requisitos y pasos
Lo esencial:
- Mi Primera Casa es un crédito hipotecario del CHN para comprar vivienda nueva de un desarrollador aliado al FHA.
- Ingresos de 1 a 6 salarios mínimos no agrícolas, más la bonificación incentiva. El salario de referencia del FAQ es Q4,252.28.
- Precio de venta de hasta 170 salarios mínimos, que el FAQ fija en Q722,887.60.
- Tasa de 5.00 % hasta 91 salarios mínimos y 5.50 % de 91 a 170, con el FHA incluido. Plazo de 40 años y edad hasta 70 años.
- Debes tener carencia de bienes inmuebles y un enganche mínimo de 5 %.
Fuentes y fecha de consulta: 10 de octubre de 2026. Fuente primaria: Preguntas frecuentes del crédito Mi Primera Casa del Banco CHN, con la fecha impresa "Actualización agosto - 2025" (chn.com.gt, PDF leído el 10 de octubre de 2026). Los rangos de ingresos y los topes de precio salen de ese documento. Confirma tu caso con el CHN o con un proyecto aliado al FHA antes de firmar.
Actualizado: octubre 2026. Revisado el 10 de octubre de 2026.
Mi Primera Casa es el crédito del CHN para familias que compran su primera vivienda. Antes de visitar un proyecto, revisa si cumples los ingresos, si no tienes bienes inmuebles y si el precio entra en el tope. Así evitas gastar tiempo en un proyecto que no califica.
Ficha del crédito
| Dato | Qué indica el FAQ del CHN | Pregunta del FAQ |
|---|---|---|
| Ingresos | De 1 a 6 salarios mínimos no agrícolas, más la bonificación incentiva | 5 |
| Precio de la vivienda | Hasta 170 salarios mínimos; proyectos con precio menor a Q722,887.60 | 5 y 37 |
| Tasa de interés | 5.00 % hasta 91 salarios mínimos; 5.50 % de 91 a 170 (incluye 1.26 % del FHA) | 6 |
| Tasa de 5 % | Se mantiene si el precio de venta es menor a Q361,000.00 | 8 |
| Plazo | Hasta 40 años | 7 |
| Edad | Hasta 70 años | 28 |
| Enganche | Mínimo 5 % del precio de venta | 31 |
| Cuota | La capacidad de pago no debe superar el 50 % de tus ingresos | 32 |
Requisitos para aplicar
Según el FAQ, debes cumplir estas condiciones:
- Carencia de bienes inmuebles. Si tienes una propiedad a tu nombre, no aplicas. El crédito exige que no tengas vivienda propia.
- Ingresos entre 1 y 6 salarios mínimos no agrícolas, más la bonificación incentiva.
- Precio de venta de hasta 170 salarios mínimos. El FAQ fija ese tope en Q722,887.60 para los proyectos elegibles.
- Análisis del FHA. El FHA valida tu capacidad de pago y tus condiciones financieras.
- Ser guatemalteco. El FAQ indica que el programa está orientado a guatemaltecos. Los extranjeros residentes no pueden aplicar.
No necesitas historial crediticio. Si tienes un mal historial, el FHA lo analiza para decidir si es viable el financiamiento. Si tienes otras deudas, la capacidad de pago no debe superar el 50 % de tus ingresos.
Puedes sumar ingresos de tu familia para mejorar la capacidad de pago. Si aplicas con tu pareja o un familiar, el cálculo une los ingresos, resta las deudas y resta la deuda del crédito actual.
Documentos que pide el CHN
El FAQ lista estos documentos:
- DPI.
- Recibo de servicios.
- RTU.
- Constancia de carencia de bienes.
- Estados de cuenta de los últimos 3 meses.
- Constancia de ingresos según el manual de vivienda social del FHA.
- Los formularios que establece el manual de cada caso.
Pasos para solicitarlo
- Verifica tu caso. Confirma que no tienes bienes inmuebles y que tus ingresos entran entre 1 y 6 salarios mínimos.
- Busca un proyecto aliado al FHA. El FAQ indica que la solicitud se hace por medio de un proyecto aliado al FHA. Si el proyecto no trabaja con el FHA, no puedes optar a este crédito.
- Confirma el precio. La vivienda debe costar menos de Q722,887.60. Si el precio es menor a Q361,000.00, la tasa del 5 % se mantiene.
- Presenta tus documentos. El trámite es personal. El FAQ no indica que se haga en línea.
- Espera el análisis del FHA. Como la vivienda es nueva, el FHA realiza tres inspecciones y no aplica avalúo comercial.
Costos y coberturas
- Tasa: 5.00 % o 5.50 %, según el rango salarial. La tasa incluye 1.26 % del FHA.
- Seguro FHA: incluye seguro de desempleo por 6 meses, seguro de vida y seguro de hipoteca.
- Seguro de daños: la vivienda tiene seguro de daños dentro del crédito.
- Pago anticipado: no hay penalización.
- Gastos notariales: el crédito cubre solo el precio de la vivienda. No cubre gastos notariales ni trámites legales.
Qué confirmar antes de firmar
- Que el proyecto esté aliado al FHA y sea elegible en el manual del FHA.
- Que el precio de venta no supere el tope vigente.
- Que tu carencia de bienes esté documentada.
- Que la cuota no supere el 50 % de tus ingresos.
- Que el contrato indique los gastos notariales y el seguro.
Señales de alerta
- Personas que prometen aprobar el crédito a cambio de dinero.
- Proyectos que dicen estar aliados al FHA sin que el CHN lo confirme.
- Cobros por "reservar" una vivienda antes de revisar el contrato.
Preguntas frecuentes
¿Cuánto tengo que ganar para aplicar?
Entre 1 y 6 salarios mínimos no agrícolas, más la bonificación incentiva, según el FAQ del CHN.
¿Cuál es el precio máximo de la vivienda?
El FAQ fija 170 salarios mínimos y Q722,887.60 para los proyectos elegibles con el FHA.
¿Cuánto es la tasa de interés?
5.00 % hasta 91 salarios mínimos y 5.50 % de 91 a 170, con el FHA incluido. Si el precio es menor a Q361,000.00, la tasa es 5 %.
¿Necesito historial crediticio?
No, según el FAQ. Si lo tienes, ayuda a que la evaluación sea más rápida.
¿Puedo aplicar si ya tengo casa?
No. El crédito exige carencia de bienes inmuebles.
Guías relacionadas
- Para el DPI, que pides en casi todos los trámites financieros, revisa DPI por primera vez en Guatemala.
- Para el RTU, que pide el CHN en la documentación, revisa registro tributario unificado para empresas nuevas.
- Para el historial crediticio, revisa historial crediticio en Guatemala: cómo pedirlo en la SIB.
- Para ver todas las guías de trámites, entra al índice de trámites en Guatemala.
Guía informativa. Las tasas, topes y requisitos del CHN cambian con el FAQ vigente. Confirma antes de firmar.
Artículos relacionados
Ley de Acceso a la Información Pública: cómo solicitarla
Qué permite la Ley de Acceso a la Información Pública, cuánto cuesta pedir datos, el plazo de 10 días y el recurso de revisión si te los niegan.
Cambio de nombre de una entidad no lucrativa: REPEJU y SAT
Cómo cambiar el nombre de una asociación, fundación u ONG en el REPEJU: requisitos, arancel de Q150 o Q200 y el aviso a la SAT en 30 días hábiles.
Cambio de color o motor del vehículo: cómo tramitarlo en la SAT
Cómo registrar en la SAT un cambio de color, motor o asientos, qué documento respalda cada caso y cuánto se paga.
Solicitud de NIT en línea: pasos, costo y requisitos del trámite
Cómo pedir el NIT en línea en el Portal SAT: requisitos, costo real, los 10 días hábiles del formulario y cuándo debes terminar el trámite en una agencia.