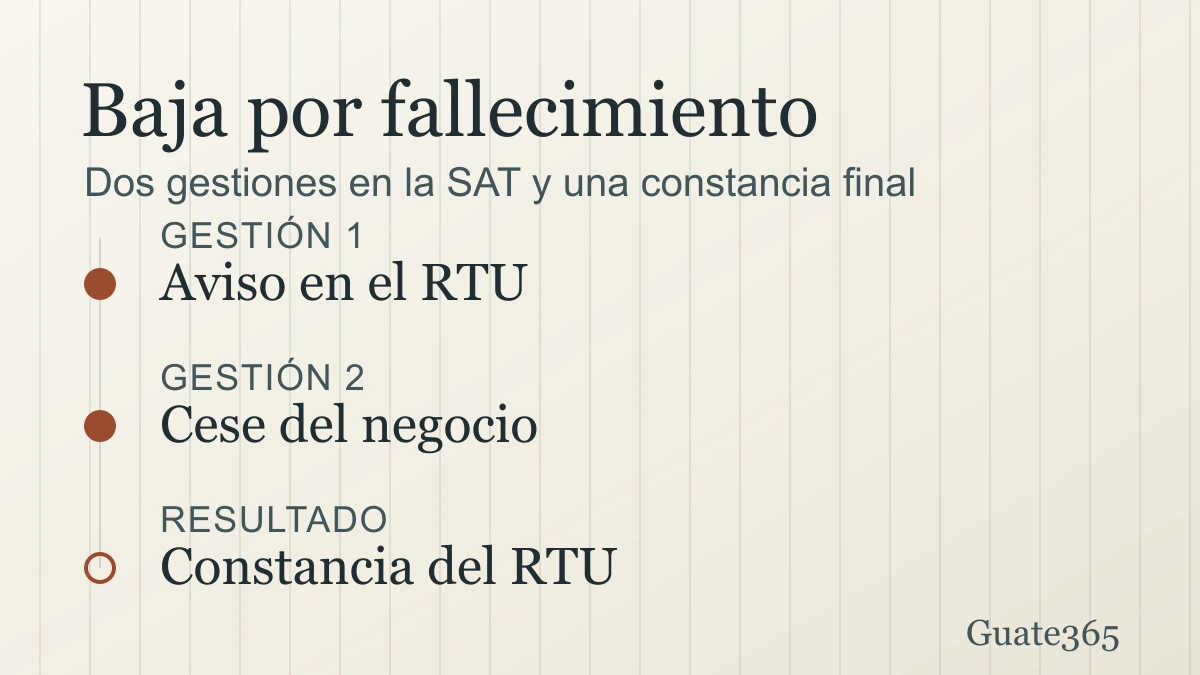
Gráfico original: Guate365
Baja del contribuyente fallecido en la SAT: requisitos y costo
Para dar de baja a un contribuyente que falleció, la SAT pide dos gestiones y las resuelve en ese orden: primero registra la fecha de fallecimiento en el RTU y después cancela los establecimientos con el cese de actividades. Ninguna de las dos tiene costo publicado. Los montos solo están publicados en el RENAP: la certificación de defunción cuesta Q25, y la primera copia es gratis cuando la pides al inscribir la defunción. Si hay que cancelar la patente, ese arancel lo fija el Registro Mercantil.
Fuentes y fecha de consulta: 2 de noviembre de 2026. [SAT: registro de fecha de fallecimiento](https://portal.sat.gob.gt/portal/requisitos-tramites-agencias/actualizacion-aviso-de-fallecimiento/), [SAT: cese de negocios inscritos con actividad por fallecimiento](https://portal.sat.gob.gt/portal/requisitos-tramites-agencias/cese-de-negocios-inscritos-con-actividad-en-caso-de-fallecimiento-del-contribuyente/), [SAT: cese por prescripción de persona individual](https://portal.sat.gob.gt/portal/requisitos-tramites-agencias/cese-por-prescripcion-persona-individual-en-caso-de-fallecimiento-del-contribuyente/), [RENAP: inscripción de defunción en Guatemala](https://www.renap.gob.gt/servicios/en-la-republica-de-guatemala) y [RENAP: tarifario de servicios](https://www.renap.gob.gt/sites/default/files/Comunicacion-Social/pdf/tarifario-renap.pdf).
¿Qué gestión le toca a la SAT cuando fallece un contribuyente?
La SAT publica tres fichas distintas, pero se reducen a dos gestiones: el aviso y el cese. Cada ficha tiene requisitos propios y elegir la equivocada es el error que más retrasa el trámite, porque el cese no avanza si la fecha de fallecimiento no quedó registrada.
| Situación | Gestión |
|---|---|
| NIT activo, sin negocio | Aviso de fallecimiento en el RTU |
| Actividad comercial inscrita | Cese con formulario SAT-2175 |
| Servicios técnicos o profesionales | Cese con tres requisitos |
| Cuatro años sin movimiento | Cese por prescripción |
El aviso de fallecimiento es la puerta de entrada: anota la fecha en el Registro Tributario Unificado y se resuelve en la misma agencia donde presentas los papeles. Las otras dos fichas cierran la actividad económica, una cuando hubo negocio y otra cuando pasaron cuatro años sin movimiento en los registros de la SAT.
Si el contribuyente solo tenía NIT y ninguna actividad inscrita, el aviso es todo lo que necesitas. Si tenía negocio, el cese va aparte y se pide después, nunca antes.
¿Qué documentos piden para registrar la fecha de fallecimiento?
La lista es corta porque el trámite solo anota una fecha en el RTU. La ficha oficial tiene cinco puntos y la tabla los agrupa en cuatro filas: dos son los pasaportes, que solo aplican a extranjeros, y el DPI del fallecido se entrega «si lo tuviese».
| Documento | Detalle |
|---|---|
| DPI de quien avisa | Original; pasaporte vigente si es extranjero |
| Certificación de defunción | Vigente, emitida por el RENAP |
| DPI del fallecido | Si lo tuviera; si no, certificado de nacimiento |
| Pasaporte del fallecido | Solo si era extranjero y lo tuviera |
La ficha pide presentar los originales, no fotocopias, y no exige parentesco: el requisito es el DPI de la persona que hace el aviso.
Hay un paso previo que frena muchas gestiones. Quien avisa debe tener sus propios datos actualizados en el RTU, así que conviene revisar la dirección y el teléfono antes de salir (cómo actualizar el RTU y Agencia Virtual).
El resultado es la Constancia de Inscripción y Actualización del RTU con la fecha de fallecimiento. Guárdala: es el papel que te van a pedir para el cese.
¿Qué documentos piden para cerrar el negocio del fallecido?
Si la actividad era comercial, la SAT pide nueve documentos. El formulario SAT-2175 lo firma el administrador o albacea de la mortual, o los herederos y legatarios según corresponda.
- SAT-2175 lleno, con fotocopia y firma de quien corresponde.
- Documento que acredita tu calidad de albacea, heredero o legatario, registrado en el RTU, original y copia.
- Certificación de defunción vigente.
- DPI del firmante y fotocopia; pasaporte si es extranjero.
- Libros de compras y ventas al día, con el folio del último movimiento, el último folio operado y el siguiente en blanco anulado.
- Libros de contabilidad al día, con los mismos folios de cada libro autorizado.
- Documentos autorizados sin usar, debidamente anulados, más el escaneo del último utilizado y del siguiente en blanco de cada serie.
- Cancelación de la patente de comercio, o la certificación de negativa de patente, con vigencia de 30 días hábiles.
- Fecha de fallecimiento registrada en RTU Digital.
Para servicios técnicos y profesionales la lista baja a tres puntos: el DPI del familiar del primero al cuarto grado de consanguinidad o del cónyuge (también del administrador, albacea, heredero o legatario), ratificado en RTU Digital; la fecha de fallecimiento registrada; y estar actualizado como representante de la mortual cuando corresponda.
La cancelación de la patente se tramita en el Registro Mercantil, no en la SAT. Si el negocio nunca tuvo patente, la SAT acepta la certificación de negativa emitida por ese registro.
Tres bloqueos que la SAT advierte: los vehículos activos con placas de uso alquiler, urbano, comercial, de servicios, agrícola, industrial, de construcción o transporte de carga exigen traspaso de propiedad o inactivación definitiva antes del cese. Igual los inactivos que llevan esas placas y el motivo «Decreto 70-94, artículo 11». Y si el contribuyente estaba afiliado al Impuesto a la Confianza Tributaria (ICT), régimen primario o pecuario, hay que adjuntar el libro de compras y ventas electrónico de ese régimen con los registros al día.
¿Cuánto cuesta y quién cobra?
La SAT no publica ningún monto en sus tres fichas: no hay sección de costos ni tasa anunciada para el aviso ni para el cese. El pago que sí puedes calcular es el de la certificación de defunción en el RENAP.
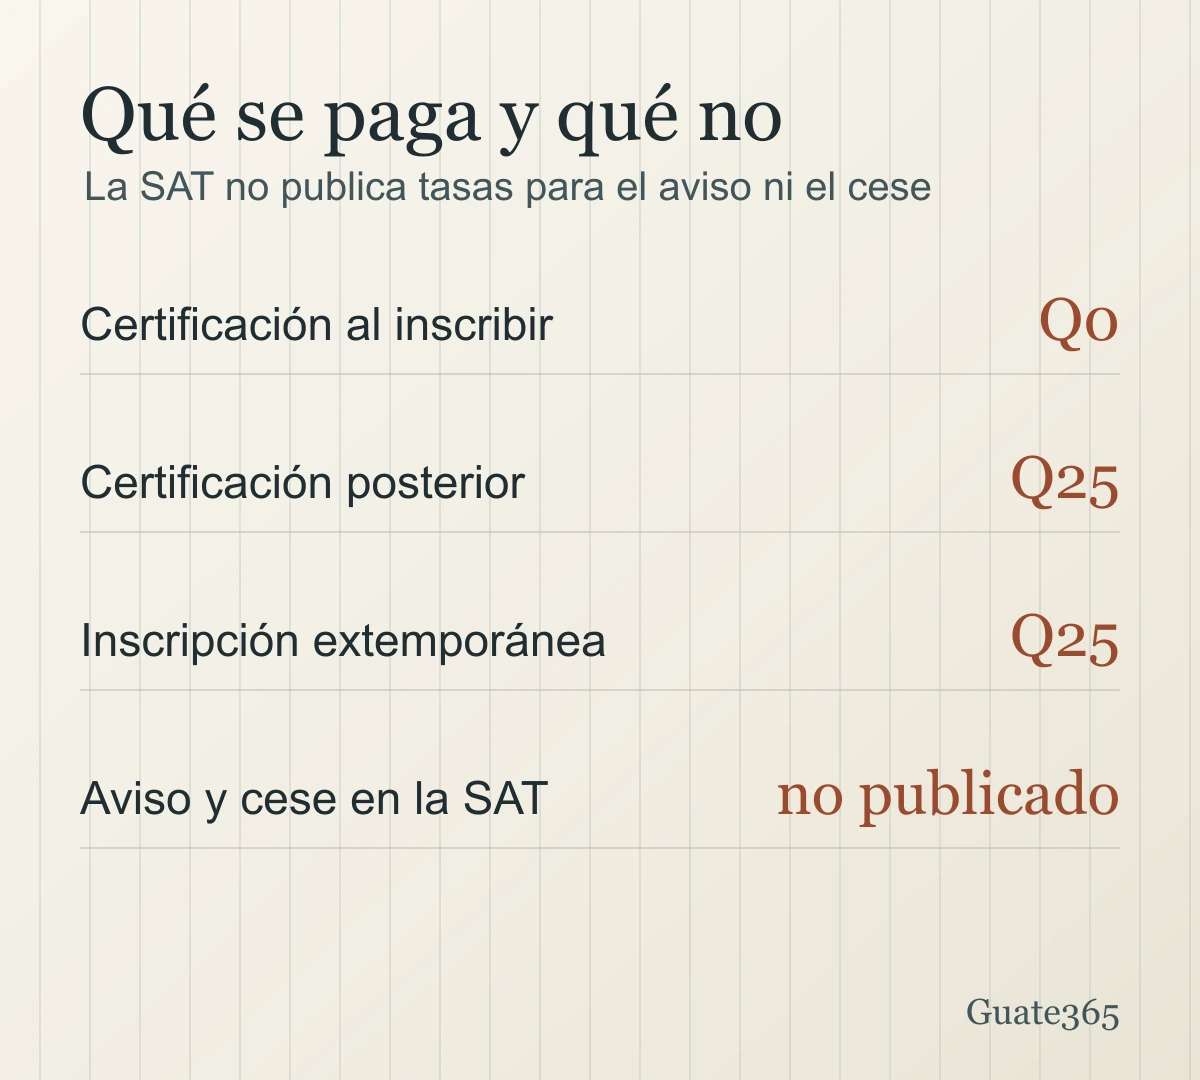
El tarifario del RENAP —Acuerdo de Directorio 15-2020 y sus reformas— fija Q25 por la certificación de las demás inscripciones registrales y, en su artículo 10, exime la primera copia que se emite al momento de inscribir la defunción. Si la defunción se inscribe fuera del plazo, la inscripción extemporánea suma otros Q25.
Si el expediente comercial exige cancelar la patente, ese arancel lo fija el Registro Mercantil y conviene consultarlo antes de ir. Las fichas de la SAT no mencionan ningún pago para el aviso ni para el cese: solo documentos.
¿Cuáles son los pasos, en orden?
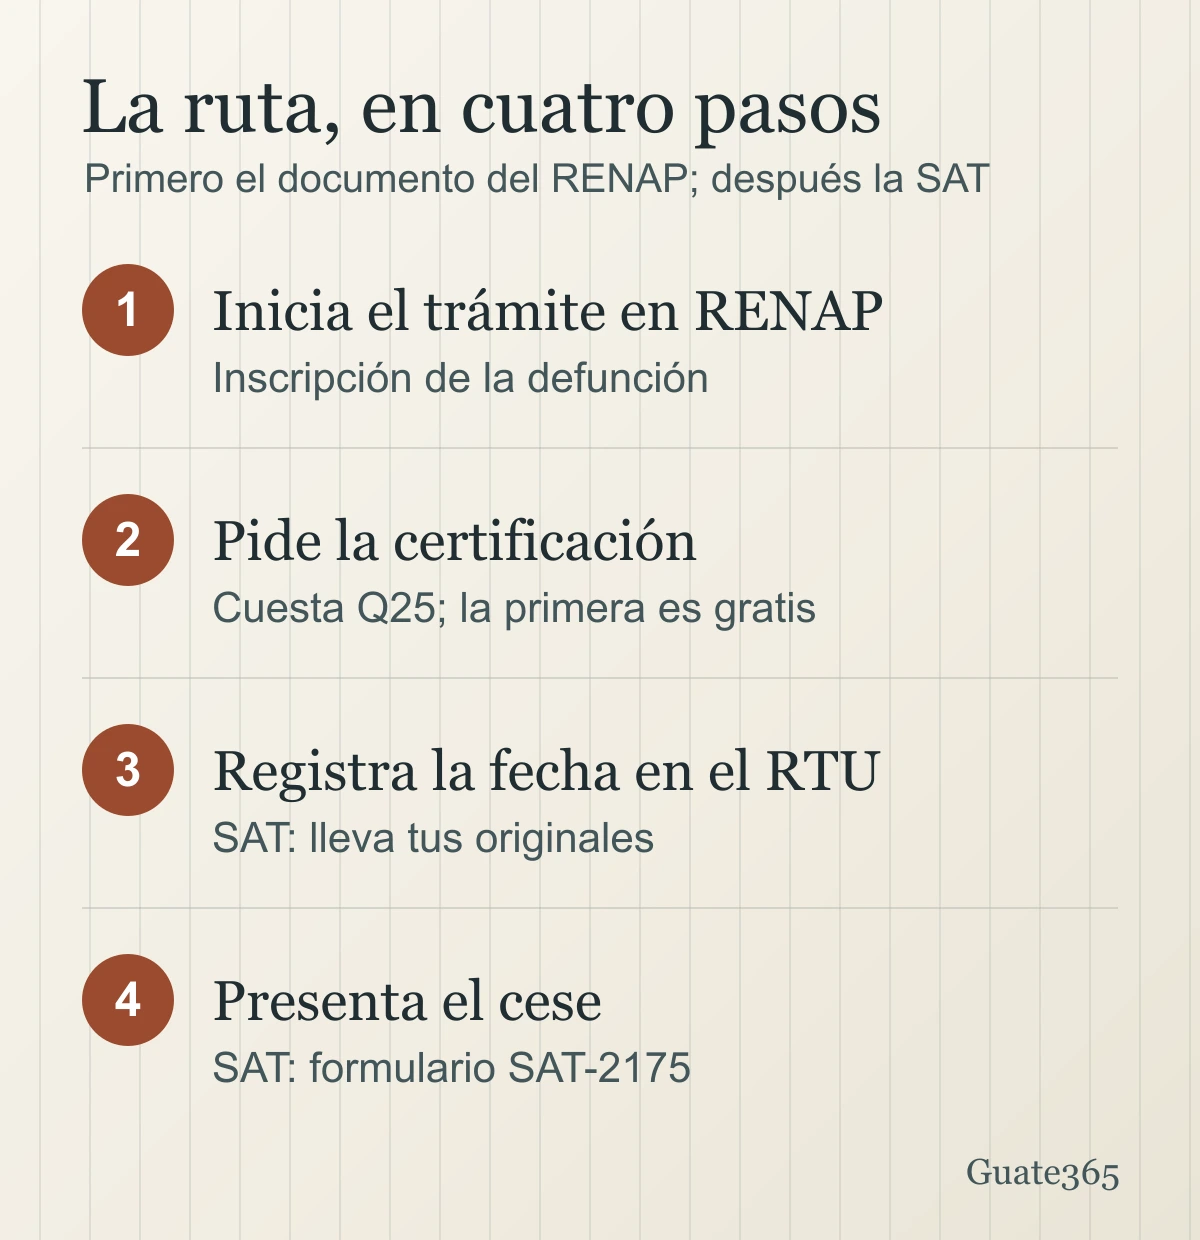
- Inscribe la defunción en el RENAP si todavía no está inscrita. La guía de inscripción de defunción explica qué informe médico llevar y quién puede comparecer.
- Pide la certificación de defunción en la misma oficina registral. Es el documento que la SAT pide como requisito.
- Actualiza tus datos en el RTU si eres tú quien hará el aviso. Sin ese paso, la agencia no recibe la solicitud.
- Presenta los originales en una agencia tributaria y espera la Constancia de Inscripción y Actualización del RTU.
- Arma el expediente del cese con el SAT-2175 firmado, los libros al día y la patente cancelada, si hubo actividad comercial.
- Guarda la constancia del RTU donde ya no aparecen los establecimientos cancelados. Es tu prueba de que la baja quedó hecha.
Si el contribuyente lleva más de cuatro años sin movimiento en los registros de la SAT, el camino es el cese por prescripción: la constancia se entrega en 10 días hábiles y también puedes imprimir la constancia del RTU desde la Agencia Virtual.
¿Dónde se hace y qué agencias atienden?
El aviso de fallecimiento se pide en oficinas y agencias tributarias de las cuatro regiones. La SAT lista 28 sedes en su ficha.
- Central: Carretera El Salvador, Dubai Center, Galerías Prima, Plaza San Rafael, Pacific Villa Hermosa, Montserrat, Zona 9 (Torre SAT), Chimaltenango, El Progreso y Sacatepéquez.
- Occidente: Quetzaltenango, Huehuetenango, San Marcos, Quiché, Sololá y Totonicapán.
- Nororiente: Zacapa, Baja Verapaz, Alta Verapaz, Jalapa, Petén, Izabal y Chiquimula.
- Sur: Escuintla, Retalhuleu, Jutiapa, Santa Rosa y Suchitepéquez.
Las fichas del cese añaden Coatepeque y Poptún, y reservan la atención de terceros autorizados a la agencia Montserrat. Esa restricción no aparece en la ficha del aviso de fallecimiento.
Las tres páginas de la SAT son de 2018 y 2019 y no publican horarios. Antes de viajar, llama al 1550 y confirma la agencia, el horario y si tu caso se atiende ahí.
¿Cuánto tarda y qué pasa si te rechazan la gestión?
La ficha del aviso no publica plazo: la constancia se entrega en la agencia cuando la gestión se aprueba. La del cese por prescripción sí fija 10 días hábiles para la Constancia de Cese.
Si cumples los requisitos y la gestión se rechaza, la SAT indica dirigirse con el supervisor o el administrador de la agencia. Lleva el expediente completo y el nombre de quien te atendió: la ficha pone ese camino como la vía de corrección.
En el RENAP el reloj también corre. La defunción se inscribe dentro de los 30 días y, fuera de ese plazo, se paga la extemporánea. Además, el registro puede pedir documentos adicionales con base en los criterios complementarios del artículo 37 del Reglamento de Inscripciones.
Preguntas frecuentes
¿Puedo hacer el aviso de fallecimiento en la Agencia Virtual?
La ficha del aviso pide presentar los originales en una oficina o agencia tributaria y no menciona la Agencia Virtual. Las fichas del cese sí exigen tener la fecha de fallecimiento en RTU Digital. Confirma el canal por el 1550 antes de ir.
¿Y si el fallecido no tenía DPI?
La SAT pide el DPI del fallecido «si lo tuviese» y acepta el certificado de nacimiento del causante. Para inscribir la defunción, el RENAP acepta la certificación del DPI, la cédula de vecindad o la certificación de inscripción de nacimiento.
¿Quién puede firmar el formulario SAT-2175?
En actividad comercial, el administrador o albacea de la mortual, o los herederos y legatarios. En servicios técnicos, profesionales y cese por prescripción también puede firmar un familiar del primero al cuarto grado de consanguinidad o el cónyuge. Si actúas como representante de la mortual, lleva el documento legal que lo compruebe.
¿Qué pasa con los vehículos que quedaron a su nombre?
Los que tienen placas de uso alquiler, urbano, comercial, de servicios, agrícola, industrial, de construcción o de transporte de carga bloquean el cese hasta que hagas el traspaso o la inactivación definitiva. Igual los inactivos que llevan esas placas y el motivo «Decreto 70-94, artículo 11».
Guías relacionadas
- Antes de armar el expediente, confirma el NIT y el estado del contribuyente con la guía de consulta del NIT con el DPI.
- Para la patente que hay que cancelar en el Registro Mercantil, la guía de patente de comercio explica requisitos y renovación.
- Si el trámite incluye el certificado de nacimiento del causante, revisa cómo obtener el certificado de nacimiento en el RENAP.
- Para el resto de obligaciones del RTU antes de cualquier trámite, la guía de domicilio fiscal en la SAT.
Guía informativa. Verifica requisitos y montos con la institución antes de hacer el trámite.
Artículos relacionados
Ley de Acceso a la Información Pública: cómo solicitarla
Qué permite la Ley de Acceso a la Información Pública, cuánto cuesta pedir datos, el plazo de 10 días y el recurso de revisión si te los niegan.
Cambio de nombre de una entidad no lucrativa: REPEJU y SAT
Cómo cambiar el nombre de una asociación, fundación u ONG en el REPEJU: requisitos, arancel de Q150 o Q200 y el aviso a la SAT en 30 días hábiles.
Cambio de color o motor del vehículo: cómo tramitarlo en la SAT
Cómo registrar en la SAT un cambio de color, motor o asientos, qué documento respalda cada caso y cuánto se paga.
Solicitud de NIT en línea: pasos, costo y requisitos del trámite
Cómo pedir el NIT en línea en el Portal SAT: requisitos, costo real, los 10 días hábiles del formulario y cuándo debes terminar el trámite en una agencia.